nvidia · turnover · valorisation
Nvidia peut-elle garder ses ingénieurs si le cours chute de 30 % ?
Nvidia paie ses ingénieurs plus cher que quiconque et retient ses talents avec des actions. Le turnover y est plus faible que chez AMD, Intel et les hyperscalers. Cette stabilité dépend du cours: une correction brutale transformerait l'aimant en passoire.
Par Hervé Bath · · mis à jour le 12 octobre 2026
Nvidia est souvent présentée comme un fabricant de semi-conducteurs. C'est une commodité de langage. Sa valeur tient moins aux usines qu'aux ingénieurs qui font évoluer CUDA et les GPU plus vite que la concurrence. Le salaire médian de ses 36 000 salariés atteint 301 233 dollars par an, un niveau sans équivalent dans la tech californienne [1]. L'essentiel ne vient pas du salaire de base, mais des attributions d'actions dont la valeur a suivi le cours [1].
La mécanique de l'aimant
Le raisonnement est simple: un ingénieur qui détient des actions Nvidia voit son patrimoine progresser tant que le titre monte. Partir, c'est renoncer à des plus-values latentes et à des attributions non acquises. Cette mécanique se lit dans les chiffres de rotation. La rotation volontaire de Nvidia est structurellement plus faible que celle de ses concurrents directs; AMD, Intel et les équipes silicium d'Amazon ou de Google ne provoquent pas de départs massifs, malgré des packages en cash souvent supérieurs [1]. Samsung a dû revoir sa grille salariale, notamment dans les mémoires, sous la pression des standards du leader, preuve que Nvidia attire et retient mieux qu'elle ne subit le débauchage [1]. Jensen Huang assume la méthode: « Je pense que les gens devraient être payés autant que possible », déclarait-il à Taipei [1].
Une rotation anormalement basse est un signal positif à court terme. Mais quand elle repose sur un écart de richesse actionnariale plutôt que sur l'adhésion, elle devient une fragilité: la loyauté se mesure au cours, pas à la culture.
Les ingénieurs, le vrai verrou
Nvidia n'a pas de monopole naturel. Ses puces sont fabriquées par TSMC, et les architectures de calcul parallèle sont connues. La différence tient à CUDA et à l'itération d'équipes qui connaissent les détails d'implémentation, les goulots d'étranglement, les compromis de conception. Quand AMD pousse sa gamme Instinct, quand Google développe ses TPU ou Amazon ses Trainium, ils ne copient pas seulement du silicium, ils tentent de reproduire un savoir-faire organisationnel [2]. Ce savoir-faire est fragile: une dizaine d'ingénieurs clés partis suffit à ralentir une feuille de route.
La concurrence l'a compris. Microsoft, Amazon, Alphabet conçoivent leurs propres puces pour réduire leur dépendance [3]. Pour y parvenir, ils recrutent chez Nvidia. L'histoire d'IBM, qui se croyait indispensable avant de s'effondrer au début des années 1990, montre que le débauchage n'est pas une menace théorique [4]. Nvidia affiche une arrogance comparable, convaincue que ses clients toléreront indéfiniment des conditions commerciales défavorables [4].
Le risque d'une correction boursière
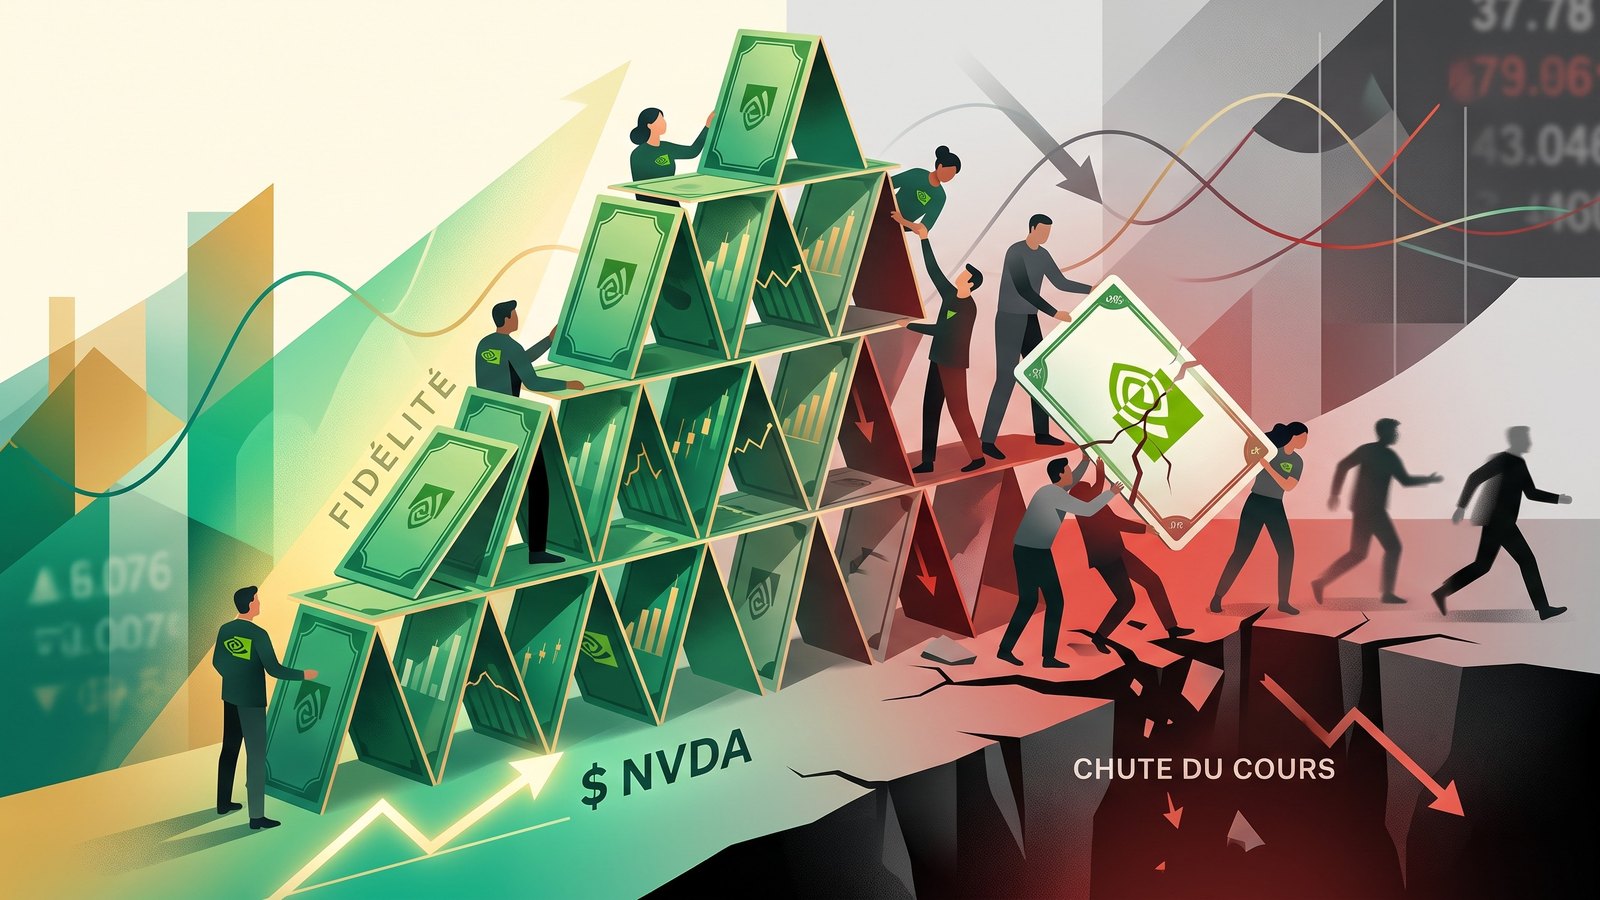
La fidélité par les actions fonctionne tant que le cours monte ou reste élevé. Or la valorisation est paradoxale. Le titre se négocie autour de 16 à 17 fois les bénéfices attendus, son plus bas niveau depuis au moins dix ans, alors que les résultats explosent [5]. Le marché intègre un scepticisme sur la pérennité des bénéfices [5]. Une correction brutale n'est pas une hypothèse d'école. Si le cours chute de 30 %, les plus-values latentes fondent, et l'écart de rémunération avec AMD ou Google se réduit. L'aimant perd de sa force.
Pire, la baisse peut enclencher une spirale. Les ingénieurs voient leur patrimoine diminuer, certains recommencent à écouter les recruteurs. La concurrence profiterait de la fenêtre pour proposer des packages en actions de sociétés moins chères, potentiellement plus dynamiques. Nvidia pourrait devoir émettre davantage d'actions pour retenir ses talents, diluant les actionnaires et aggravant la pression sur le cours. La machine de fidélisation deviendrait une machine de départ.
Cinq ans: un pari bayésien
La probabilité que Nvidia conserve sa domination technique sur cinq ans dépend de trois facteurs: la vitesse d'itération de ses ingénieurs, la capacité des concurrents à débaucher, la résilience culturelle face à la richesse soudaine. Le premier facteur est solide. Le deuxième est incertain. Le troisième est le plus douteux: une entreprise dont les salariés deviennent riches cesse parfois de prendre des risques, préférant protéger du capital plutôt que défendre une vision.
Le multiple bas suggère que le marché anticipe un ralentissement ou une concurrence accrue [6]. Les rachats d'actions soutiennent le cours sans créer de valeur intrinsèque [6]. Si les hyperscalers déploient leurs propres puces à grande échelle, la dépendance à Nvidia diminue, et avec elle la prime de rareté [2].
Mon estimation subjective: la probabilité que l'avantage ingénierie tienne cinq ans est d'environ 60 %, conditionnée à l'absence de chute brutale du cours. Si le titre perd 40 % dans les douze prochains mois, cette probabilité tombe sous 30 %. La loyauté par les actions est une arme à double tranchant: elle a fait de Nvidia un aimant à talents, mais elle a rendu l'entreprise vulnérable à la seule chose qu'elle ne contrôle pas, le marché.